В ЦБА объяснили, как страхование безработицы повлияет на кредиты
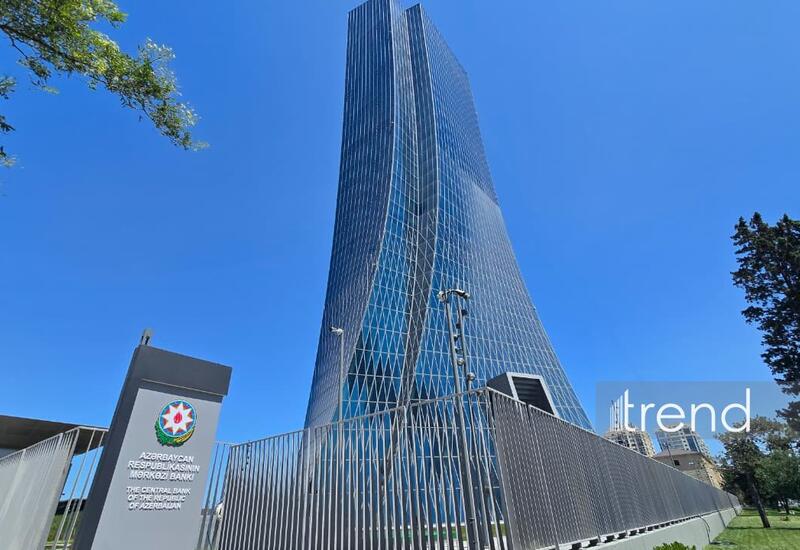
Страхование риска безработицы по потребительским кредитам в Азербайджане может снизить риски банков и требования к их капиталу, что, в свою очередь, создаст условия для снижения процентных ставок по отдельным категориям кредитов.
Как сообщает корреспондент Trend, об этом заявил генеральный директор Центрального банка Азербайджана (ЦБА) Шахин Махмудзаде в четверг на пресс-конференции, посвященной презентации Отчета о финансовой стабильности, передает Day.Az.
По его словам, рассматриваемый механизм не связан с государственной системой страхования от безработицы, а предусматривает использование страховых продуктов частных компаний. Страхование риска потери заемщиком работы может снизить финансовые риски банка.
"Речь идет не о государственной системе страхования от безработицы, а о страховых продуктах, предлагаемых частными страховыми компаниями. Страхование не будет бесплатным, поэтому необходимо учитывать и его стоимость. Однако передача части риска страховой компании снижает риски банка. Это может способствовать снижению требований к капиталу банков и расширению их возможностей по кредитованию", - отметил Ш. Махмудзаде.
По словам представителя ЦБА, снижение рисков может также повлиять на расходы банков, связанные с кредитованием. В результате стоимость кредитов в отдельных сегментах может снизиться даже с учетом страхового взноса.
Он подчеркнул, что размер страховых взносов не будет одинаковым для всех клиентов и секторов экономики. Он будет зависеть от риска потери работы и других факторов.
"В некоторых секторах вероятность потери работы может быть выше. В таких случаях страховой взнос также может быть выше. Тарифы будет формировать сам рынок. В настоящее время у нас недостаточно данных, позволяющих сравнивать риски безработицы в отдельных секторах", - заявил он.
Ш. Махмудзаде добавил, что на процентные ставки по кредитам влияют также объем капитала банков, требования к формированию резервов и другие факторы. Поэтому масштабы возможного снижения ставок будут зависеть от конкретного банка и условий кредитования.
"С точки зрения регулирования мы считаем, что в ряде сегментов общая процентная нагрузка по кредиту может снизиться даже с учетом страхового взноса. Однако это будет зависеть от финансового положения банка и его показателей риска. В среднем ожидается снижение расходов", - подчеркнул генеральный директор ЦБА.
Ш. Махмудзаде также затронул вопрос страхования защищенных вкладов. По его словам, в этой сфере предусматривается внесение изменений на основе методологии Фонда страхования вкладов. Цель заключается в приведении условий защиты вкладов в соответствие с рыночной конъюнктурой и усилении конкуренции между банками.
Он отметил, что в рамках нового подхода предельная процентная ставка по защищенным вкладам будет определяться с учетом динамики депозитных ставок на рынке. Таким образом, при изменении рыночных ставок предельная ставка для защищенных вкладов также сможет корректироваться.
"Ранее этот предел был фиксированным. В рамках нового подхода будут учитываться рыночные условия. При повышении депозитных ставок предельная ставка для защищенных вкладов также сможет изменяться. Это будет способствовать функционированию рыночных механизмов и усилению конкуренции между банками", - отметил он.
По словам представителя ЦБА, формирование депозитных ставок с учетом рыночных условий может повлиять и на выбор банка вкладчиками. Клиенты смогут принимать решения, сопоставляя уровень риска банков и предлагаемую ими доходность.
Ш. Махмудзаде сообщил, что на данном этапе обсуждается возможность учитывать при определении предельной процентной ставки по защищенным вкладам депозитные ставки за предыдущие периоды и дополнительную процентную надбавку. В рамках первоначального подхода предусматривается использование показателей за девятимесячный и трехлетний периоды, а дополнительную надбавку предполагается установить на уровне около двух процентных пунктов.
Он подчеркнул, что окончательное решение относится к полномочиям Фонда страхования вкладов и будет принято на основе соответствующей методологии.


Заметили ошибку в тексте? Выберите текст и сообщите нам, нажав Ctrl + Enter на клавиатуре