В Ташкенте завершился Silk Road Finance & Technology Forum - ФОТО
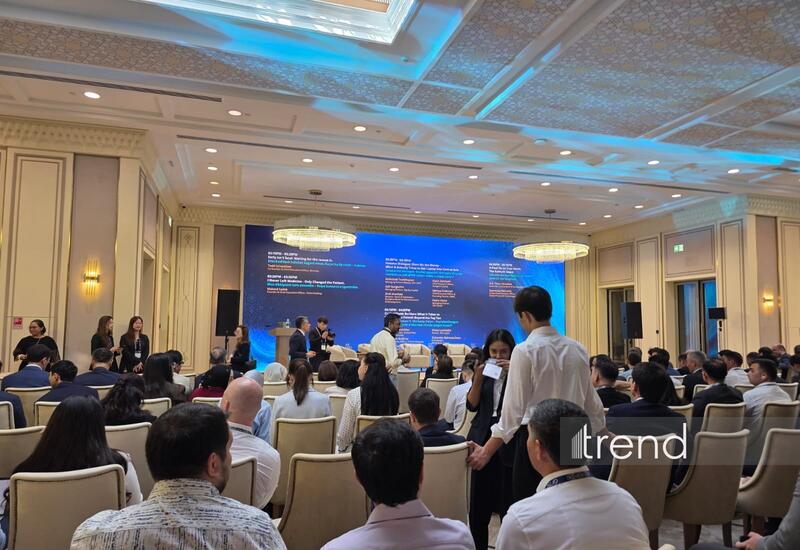
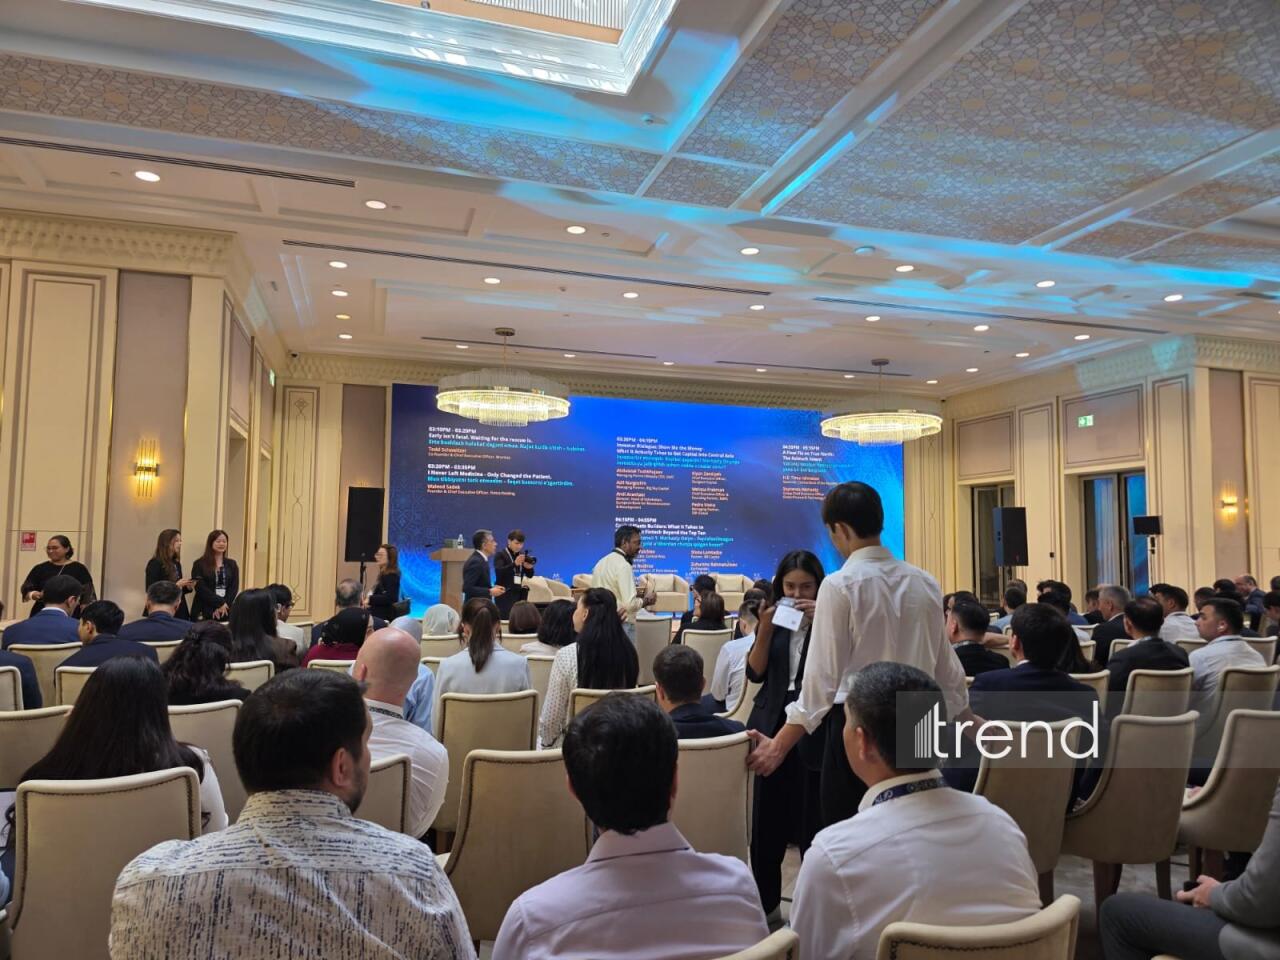
В Ташкенте прошел третий, заключительный день Silk Road Finance & Technology Forum.
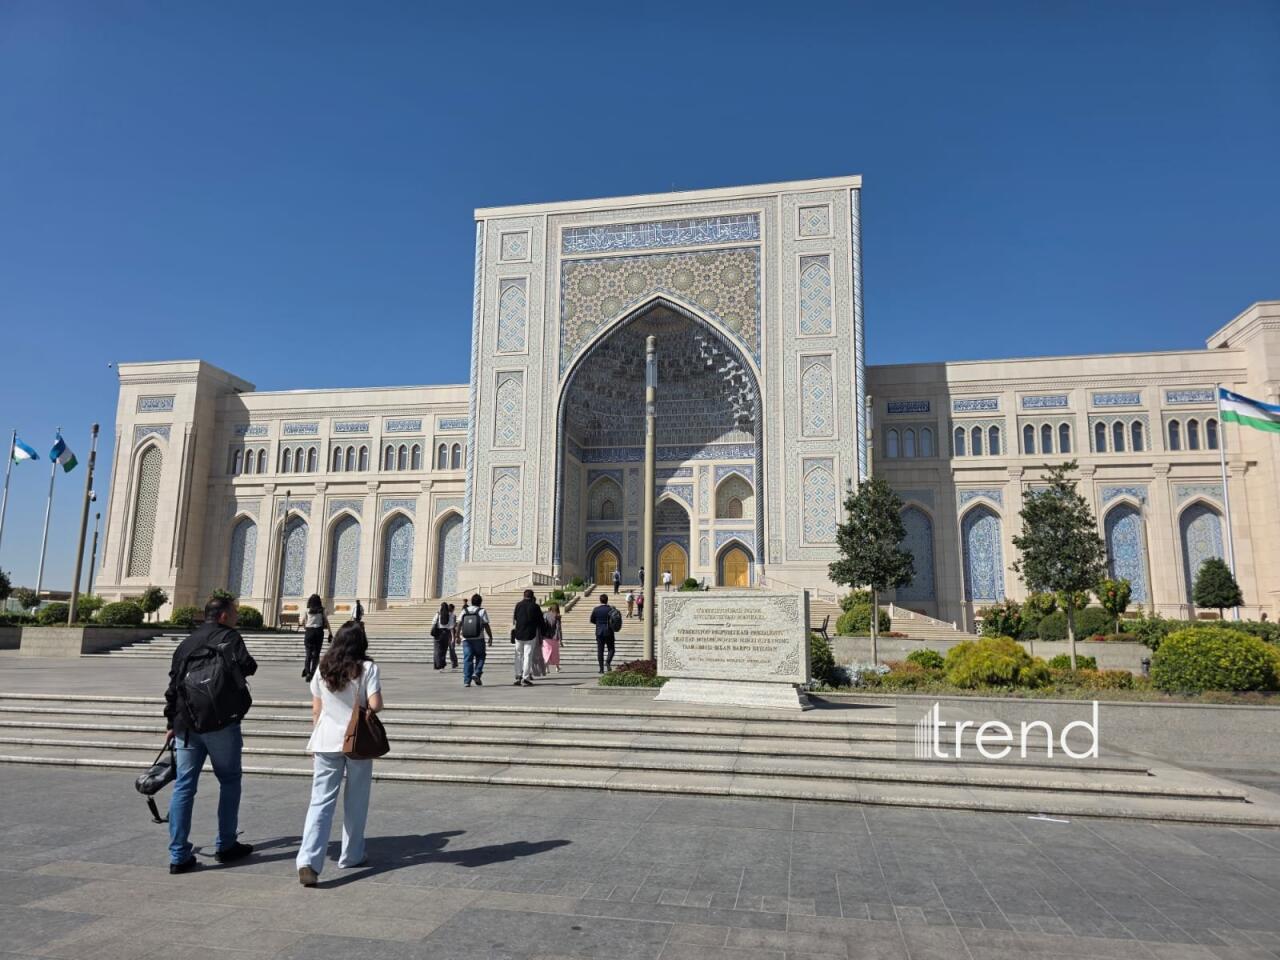
Как передает Day.Az со ссылкой на Trend, ключевой площадкой для проведения сессий финального дня стал Центр исламской цивилизации.
Главной темой заключительного дня форума стало развитие исламского финансирования, интеграция этических финансовых инструментов и их роль в укреплении экономической устойчивости регионов Великого шелкового пути.
В заседаниях приняли участие международные эксперты, представители профильных министерств и ведомств, руководящие лица Центрального банка Республики Узбекистан, а также делегаты из стран Ближнего Востока, Юго-Восточной Азии и Центральной Азии.
Участники сессий обсуждали вопросы формирования нормативно-правовой базы для исламских финансовых продуктов, развития индустрии сукук (исламских ценных бумаг), цифровизации этических инвестиций и их конвергенции с современными финтех-платформами.
Отдельное внимание уделялось расширению доступа к финансированию для малого и среднего бизнеса через партнерские финансовые механизмы, а также созданию новых трансграничных инвестиционных коридоров на принципах прозрачности и разделения рисков.
Выступая на мероприятии, председатель Центрального банка Узбекистана Тимур Ишметов заявил, что Узбекистан планирует запустить программу по выпуску суверенных исламских облигаций (сукук) в рамках дальнейшего развития исламского финансирования.
"Мы запустим программу по выпуску суверенных исламских облигаций. Это придаст мощный импульс привлечению знаний и дополнительных инвестиций в размере 10 миллиардов долларов США в наши предприятия в будущем", - сказал Ишметов.
По его словам, развитие исламского финансирования является одним из направлений диверсификации финансовой системы страны и привлечения новых источников инвестиций.
Он отметил, что формирование современной системы исламского финансирования в Узбекистане предусматривает развитие трех основных направлений - исламских микрофинансовых услуг, исламского банкинга и исламского рынка капитала.
Первый этап связан с созданием правовой базы для предоставления исламских финансовых продуктов микрофинансовыми организациями. В настоящее время 12 микрофинансовых организаций уже предоставляют такие услуги на основе договоров мурабаха, салам, мудараба и мушарака. "Одна микрофинансовая организация полностью специализировалась на финансировании и поддержке предпринимателей через контракты, основанные на распределении прибыли", - отметил глава ЦБ.
По словам Ишметова, второй этап начался после принятия 29 июня этого года закона о введении исламской банковской деятельности.
Новый закон создает правовую основу для работы исламских банков и исламских окон в традиционных банках и предусматривает отдельную лицензию для осуществления исламской банковской деятельности.
Кроме того, в рамках нового регулирования вводится система управления исламскими финансами, предусматривающая создание совета по исламским финансам при Центральном банке и соответствующих советов в банках.
Ишметов отметил, что одним из важных вопросов остается обеспечение нейтрального налогового режима для исламских финансовых операций. "В рамках нового законодательства был введен специальный налоговый режим. Предусмотрена налоговая нейтральность в отношении налога на добавленную стоимость и налога на прибыль, а также соответствующие освобождения применительно к государственным пошлинам", - сказал он.
Говоря о дальнейшем развитии исламского рынка капитала, глава ЦБ сообщил, что проект нового закона о рынке капитала предусматривает отдельную главу, посвященную сукук.
По его словам, документ должен создать правовую основу для выпуска суверенных сукук и определить основные требования к их соответствию стандартам исламского финансирования, а также механизмы защиты инвесторов и обеспечения сохранности активов.
Ишметов также сообщил о разработке пятилетней дорожной карты развития исламской финансовой индустрии в Узбекистане на 2026-2030 годы. "В ближайшие годы наши усилия будут сосредоточены на дальнейшем укреплении правовой и нормативной базы, развитии человеческого капитала и повышении осведомленности общественности, расширении международного сотрудничества, содействии запуску исламских банковских операций и создании необходимой инфраструктуры для исламского финансирования", - отметил он.
Отдельное внимание глава ЦБ уделил цифровизации исламских финансовых услуг. По его словам, развитие цифровых каналов может повысить эффективность предоставления таких услуг и создать дополнительные возможности для инноваций, инвестиций и развития бизнеса. "В новую эпоху цифровой экономики мы считаем, что предоставление финансовых услуг, включая исламские финансовые услуги, через цифровые каналы будет играть все более важную роль в создании новых возможностей для инноваций, инвестиций и экономического развития", - заключил Ишметов.
Далее, генеральный секретарь Совета по исламским финансовым услугам (IFSB) Гият Шабсиг отметил, что технологии и цифровизация могут помочь преодолеть структурные ограничения исламской финансовой системы, расширить доступ к рынкам и трансграничному финансированию, а также способствовать развитию новой финансовой инфраструктуры.
Он отметил, что в ближайшее десятилетие исламские финансы будут приобретать все большее системное значение, особенно на рынках Ближнего Востока, Северной Африки, Южной и Юго-Восточной Азии.
По словам Шабсига, отрасль уже достигла значительных масштабов, однако ее финансовая экосистема остается неравномерно развитой. "Исламские финансы достигли значительных масштабов, однако в целом их финансовая экосистема остается неравномерно развитой. Отрасль по-прежнему в значительной степени сосредоточена в банковском секторе, на который приходится почти 70% мировых активов", - сказал он.
Он отметил, что во многих странах исламские рынки капитала и денежные рынки, а также небанковский финансовый сектор пока развиты недостаточно. Кроме того, остается ограниченным набор инструментов для инвестирования, привлечения финансирования, управления ликвидностью и рисками.
В качестве одного из примеров Шабсиг привел рынок сукук. Несмотря на существенный рост объемов выпуска в последние годы, глубина рынка, ликвидность на вторичном рынке и диверсификация инвесторской базы, по его словам, по-прежнему требуют дальнейшего развития. "Эти структурные ограничения также имеют потенциальные последствия для центральных банков. Ограниченная глубина рынка и узкий спектр инструментов оставляют банкам меньше возможностей для управления финансированием и ликвидностью, особенно в стрессовых ситуациях", - отметил он.
Еще одним вызовом он назвал появление так называемых гибридных рисков в исламском банкинге. По словам Шабсига, характеристики балансов исламских банков в некоторых развивающихся странах все больше сближаются с характеристиками традиционных банков, что может менять их профиль рисков.
Вместе с тем технологии, по его словам, способны помочь устранить часть структурных барьеров, с которыми сталкивается отрасль. "Технологии являются важным элементом развития этой инфраструктуры. Возможность заключается не просто в повышении эффективности, а в использовании технологий для устранения барьеров, которые ограничивали участие, доступ к рынкам и активность между юрисдикциями в исламской финансовой системе", - сказал Шабсиг.
Он добавил, что цифровизация может способствовать расширению трансграничного участия, позволяя отдельным рынкам привлекать более широкую базу инвесторов, капитала и финансовых инструментов.
При этом Шабсиг подчеркнул, что цифровая трансформация не должна ограничиваться простым переводом существующих практик в цифровой формат. "Цифровизация должна заключаться не в переводе проблемных практик или существующих рыночных структур в цифровую форму, а в использовании технологий для решения структурных ограничений отрасли", - отметил он.
По его словам, развитие новых технологий одновременно повышает требования к качеству регулирования и устойчивости финансовой системы, поскольку увеличение скорости, масштабов и взаимосвязанности рынков может ускорять возникновение и распространение рисков. "Это важная роль для центральных банков. По мере того как технологии обеспечивают больший масштаб, скорость и взаимосвязанность рынков, они также могут ускорять материализацию и передачу рисков", - сказал Шабсиг.
Он отметил, что следующий этап развития исламских финансов должен сочетать технологические инновации с надежной нормативно-правовой базой и международными стандартами.
По словам Шабсига, правильная архитектура регулирования и финансовой инфраструктуры создаст условия для устойчивого роста отрасли и позволит заранее учитывать потенциальные риски.
Он также подчеркнул значение международного сотрудничества в развитии исламских финансов, особенно в условиях повышения взаимосвязанности национальных рынков благодаря технологиям.
Шабсиг считает, что у отрасли есть возможность формировать финансовую инфраструктуру с учетом специфики исламских финансов, а не только адаптировать существующие традиционные структуры.
По его словам, это может способствовать формированию более диверсифицированной, доступной и устойчивой исламской финансовой системы по мере дальнейшего расширения отрасли.

Заметили ошибку в тексте? Выберите текст и сообщите нам, нажав Ctrl + Enter на клавиатуре